Cambriolé en vacances, vous avez deux jours ouvrés pour prévenir votre assurance habitation, et la plainte déposée auprès de la police ou de la gendarmerie conditionne presque toujours l'indemnisation. Avant de ranger la maison : images de la porte fracturée, appel au 17, sécurisation du logement, puis liste des objets de valeur disparus pendant l'absence.
- Ne rien toucher, photographier l'effraction, appeler le 17 si le cambrioleur peut encore être dans le logement.
- Porter plainte, puis prévenir la compagnie dans les deux jours ouvrés (article L113-2 du Code des assurances).
- Faire opposition sur carte bancaire et chéquier, faire poser une fermeture provisoire, garder chaque facture : ne rien laisser au hasard.
Dans cet article
- Que faire après un cambriolage, dans l'ordre ?
- Porter plainte : commissariat, brigade de gendarmerie ou en ligne
- Prévenir l'assurance : le délai de deux jours ouvrés
- Ce que l'assurance habitation couvre, et ce qu'elle peut refuser
- Dresser la liste des biens volés sans rien oublier
- Sécuriser le logement dès le retour
- Comment limiter les risques de cambriolage pour les prochaines vacances ?
- Quels signes indiquent un cambriolage imminent ?
- Après l'effraction : le suivi du dossier
Que faire après un cambriolage, dans l'ordre ?
Le premier réflexe est de ne pas entrer si la porte est fracturée et que vous entendez du bruit : un cambrioleur surpris est un risque réel. Ressortez, appelez le 17 depuis la rue ou chez un voisin, et attendez la patrouille. Si la maison est vide, entrez sans rien déplacer ni laisser d'autres empreintes. Les traces laissées par le voleur (empreintes sur une fenêtre, outil abandonné, porte de garage forcée) servent à l'enquête, et la police ou la gendarmerie peut envoyer un technicien pour les relever.
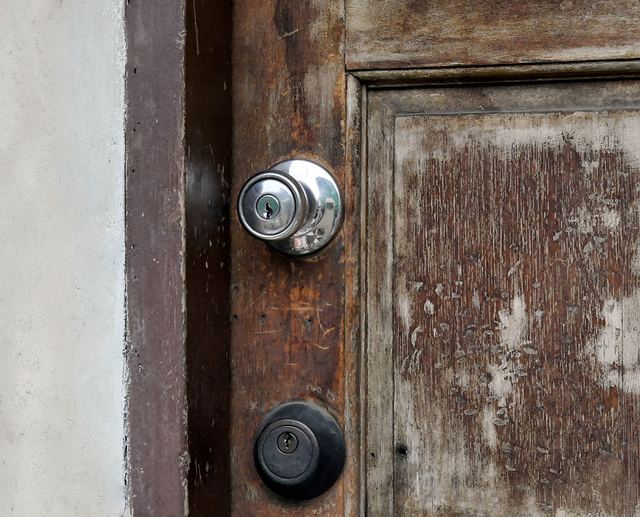
Photographiez ensuite tout, avant de ranger : la serrure arrachée, le chambranle éclaté, les tiroirs vidés, les pièces fouillées. Ces clichés datés sont la meilleure preuve de l'intrusion, et l'expert de l'assurance les réclamera également. Dans un cambriolage type, on relève par exemple : une porte d'entrée dont le cylindre a été cassé, un volet relevé côté jardin, des meubles ouverts dans la chambre. Chaque point mérite une image, sous plusieurs angles, avec un plan large qui situe le dommage dans la pièce.
Viennent alors, successivement : la plainte, l'information de l'assurance, les oppositions bancaires, la mise en sécurité du logement. Ce n'est pas qu'une question de méthode : chaque démarche a son délai, et une étape oubliée peut bloquer l'indemnisation même quand l'effraction est incontestable. Le meilleur conseil, dans cette situation, est de tout noter au fil de la journée.
Porter plainte : commissariat, brigade de gendarmerie ou en ligne
La plainte se dépose auprès du commissariat de police ou de la brigade de gendarmerie dont dépend le logement, selon que la commune est en zone police ou en zone gendarmerie. Pour un cambriolage, elle peut désormais être déposée en ligne sur le service public dédié aux victimes, sans passer au guichet ; un rendez-vous reste possible si vous préférez un échange avec un enquêteur. Si vous ne connaissez pas le point d'accueil compétent, l'annuaire de l'administration sur le site service-public.gouv.fr le trouve à partir d'une adresse, d'une ville ou un code postal.
Ce que la plainte doit contenir : la date de départ et de retour de vacances, le mode d'entrée du voleur (porte fracturée, fenêtre brisée, tentative d'effraction visible sur une autre ouverture), et une première liste des biens volés, que vous pourrez compléter. Les papiers d'identité disparus se signalent dans la même déposition. Vous repartez avec un récépissé : c'est lui que la compagnie demandera, gardez-le avec les clichés.
Même si rien de précieux n'a disparu, faites la démarche : un cambriolage sans rien d'emporté reste une effraction, les dégâts matériels sont couverts par l'assurance habitation, et chaque dépôt alimente les statistiques locales. C'est également sur ces signalements que reposent les dispositifs de participation citoyenne, qui mettent en relation voisins volontaires, policiers et gendarmes pour limiter les risques dans un quartier.
Prévenir l'assurance : le délai de deux jours ouvrés
L'article L113-2 du Code des assurances fixe le délai de déclaration d'un vol à deux jours ouvrés à partir du moment où vous en avez connaissance. Pour un logement cambriolé pendant les vacances, le délai court donc à partir du retour, pas de la date du cambriolage, que personne ne connaît. Vos conditions générales peuvent prévoir un délai plus long, jamais plus court.
Le signalement se fait par lettre recommandée, par téléphone, en agence ou dans l'espace personnel en ligne, selon ce que prévoit votre offre. Il précise la date de constatation, les circonstances, le numéro du récépissé, et annonce l'état estimatif des biens emportés, qui suivra. Un retard n'entraîne la perte de la garantie que si la compagnie prouve qu'il lui a causé un préjudice ; mieux vaut éviter d'en arriver à cette discussion.
| Démarche | Délai à tenir | Pièce à conserver |
|---|---|---|
| Appel au 17 | Immédiat, dès le constat | Heure de l'appel, nom de l'agent |
| Opposition carte bancaire et chéquier | Dès la découverte | Numéro d'opposition |
| Plainte | Au plus vite, avant la déclaration si possible | Récépissé de dépôt |
| Déclaration à l'assureur | Deux jours ouvrés (L113-2) | Accusé de réception, numéro de dossier |
| État estimatif des biens volés | Fixé par le contrat | Factures, photos, certificats |
| Fermeture provisoire de la porte | Avant de quitter le logement | Facture de l'intervention |
Ce que l'assurance habitation couvre, et ce qu'elle peut refuser
La garantie vol d'une assurance habitation ne joue en général que si le voleur est entré par effraction, escalade, usage de fausses clés ou violence. Une porte fracturée coche cette case ; une fenêtre laissée ouverte, beaucoup moins. C'est pourquoi les images de la serrure et le constat des enquêteurs pèsent autant : ils établissent le mode d'entrée.
Trois clauses expliquent la plupart des refus. La première concerne les moyens de protection exigés : serrure multipoints, porte blindée, volets fermés pendant l'absence. Si la police d'assurance les impose et qu'ils manquaient, l'indemnisation peut être réduite. La deuxième est la clause d'inhabitation, qui limite ou suspend la garantie au-delà d'une durée d'absence consécutive ; elle concerne surtout les longs séjours estivaux et les résidences secondaires, et nous l'expliquons en détail dans la page consacrée à la clause d'inhabitation. La troisième porte sur les objets de valeur, souvent plafonnés, parfois exclus s'ils manquaient à la liste remise à la souscription. Un coffre scellé est parfois exigé pour les bijoux : prenez le temps de le vérifier.
La présence d'un gardien pendant l'absence change souvent la lecture de ces clauses : un logement occupé n'est plus inhabité au sens de la garantie. Si vous confiez votre maison, voyez ce que prévoit votre formule pour l'assurance d'une maison gardée, avant le départ plutôt qu'après un cambriolage.
Dresser la liste des biens volés sans rien oublier
L'état estimatif est la liste chiffrée de ce qui a disparu, que la compagnie utilise pour calculer l'indemnité. Chaque bien doit être justifié : facture, bon de garantie, certificat d'authenticité pour un bijou, cliché où il apparaît, relevé de banque en ligne montrant l'achat. Pour du matériel high tech, le numéro de série noté sur la boîte ou dans un compte en ligne suffit souvent à prouver la possession.
Faites la liste pièce par pièce, pas de mémoire : ouvrez chaque tiroir, chaque placard, la cave et le garage. Les voleurs prennent d'abord ce qui se revend vite (bijoux, ordinateurs, consoles, clés de voiture), mais on découvre souvent un manque bien plus tard. Signalez ces ajouts à la compagnie et complétez votre déposition auprès des enquêteurs, pour que les deux listes restent identiques.
L'indemnité dépend ensuite de la formule choisie : valeur d'usage avec vétusté déduite, ou valeur à neuf si l'option est souscrite. Pour un préjudice important, la compagnie mandate un expert ; vous pouvez vous faire assister d'un expert d'assuré si l'évaluation vous paraît basse.
Sécuriser le logement dès le retour
Une porte fracturée ne se referme plus : il faut une fermeture provisoire avant la première nuit. Un serrurier pose une serrure de chantier ou une plaque de renfort, et la facture de ces mesures conservatoires est en principe prise en charge avec le reste du dossier. Demandez un devis écrit pour la réparation définitive et transmettez-le à la compagnie avant d'engager les travaux, sauf urgence, en gardant les pièces cassées pour l'expert.
Faites changer les cylindres si des clés ont disparu, y compris celles de la porte de garage ou d'une voiture. Un voleur qui a trouvé un trousseau connaît l'adresse, et le risque de cambriolage d'un logement déjà visité est plus élevé dans les semaines qui suivent. Profitez-en pour relire le point faible par lequel il est passé : une porte sans multipoints, un volet sans verrou, une fenêtre de rez-de-chaussée. Pour vous prémunir d'une nouvelle intrusion, notre guide pour sécuriser sa maison pendant une absence reprend ces ouvertures une à une.
Carte bancaire, chéquier, papiers : les oppositions
Faites opposition sur toute carte bancaire et tout chéquier disparus, par le numéro de votre banque ou le serveur interbancaire d'opposition, puis confirmez par écrit si votre banque le demande. Pour une pièce d'identité ou un permis, la plainte vaut déclaration de vol et sert à la demande de renouvellement. Prévenez également votre opérateur si un téléphone a disparu, pour bloquer la ligne. Un particulier qui gère ses comptes par banque en ligne a intérêt à changer aussi ses mots de passe si un ordinateur a été emporté.
Comment limiter les risques de cambriolage pour les prochaines vacances ?
Les services statistiques du ministère de l'Intérieur publient chaque année le nombre de cambriolages de logements, et la saison estivale reste une période où les logements vides sont plus exposés. Un cambrioleur cherche surtout une maison visiblement inoccupée : volets fermés jour et nuit, boîte aux lettres qui déborde, pelouse non tondue, aucune lumière le soir. Tout ce qui simule une présence réduit le risque, et pour protéger vraiment un logement pendant les vacances, mieux vaut choisir plusieurs solutions qu'une seule.
Plusieurs gestes se combinent :
- Le courrier : demandez à une personne de confiance de relever votre courrier, ou faites-le garder par La Poste ; une boîte pleine est le premier signe d'absence.
- Les voisins : prévenez-les de vos dates, laissez-leur un numéro, demandez-leur de signaler tout véhicule suspect.
- L'opération tranquillité vacances : ce service gratuit de la police et la gendarmerie organise des passages devant le logement pendant l'absence ; l'inscription à l'OTV se fait en ligne ou au point d'accueil, quelques jours avant le départ.
- L'alarme et la vidéo : un système d'alarme relié à un service de télésurveillance, ou des caméras de surveillance consultables à distance, accélère l'alerte ; un dispositif visible suffit parfois à dissuader. Les offres de télésurveillance varient beaucoup : comparez les conditions d'intervention avant de signer.
- Les réseaux sociaux : ne publiez pas vos photos de vacances en direct, elles annoncent une maison vide.
La solution la plus complète reste la présence réelle : un gardien qui vit dans la maison ouvre les volets, relève le courrier, arrose le jardin et appelle les secours à la moindre anomalie. C'est aussi, pour la compagnie, un logement habité.
Quels signes indiquent un cambriolage imminent ?
Certains repérages précèdent une intrusion : un véhicule inconnu qui stationne plusieurs matins de suite, un faux agent ou un faux démarcheur qui pose des questions sur vos horaires, des marques discrètes à la craie ou au feutre près de la porte d'entrée, des prospectus coincés dans l'embrasure pour vérifier si quelqu'un l'ouvre. Pris isolément, aucun de ces indices ne prouve rien ; ensemble, ils méritent attention.
Si vous remarquez un comportement suspect, appelez le 17 ou prévenez le commissariat de police le plus proche ; policiers et gendarmes préfèrent un soupçon de trop à un cambriolage de plus. Les fiches pratiques de prévention des cambriolages publiées par l'administration donnent la même consigne : noter l'heure, le lieu, une plaque d'immatriculation, sans jamais intervenir soi-même.
Après l'effraction : le suivi du dossier
Une fois le signalement fait, la compagnie ouvre un dossier et vous communique un numéro de référence. Répondez à ses demandes de pièces sans attendre, conservez une copie de tout ce que vous envoyez, et notez la date de chaque échange. Vos conditions générales précisent le délai de versement de l'indemnité une fois l'accord trouvé sur le montant.
Si des biens sont retrouvés par la police après l'indemnisation, la garantie prévoit en général que vous pouvez les reprendre en remboursant l'indemnité correspondante. Enfin, gardez le dossier complet, clichés et récépissé compris : il servira si un autre cambriolage survient, et il aide à renégocier votre couverture auprès de l'agence, par exemple pour ajouter une garantie des objets de valeur ou revoir une franchise que le cambriolage a révélée trop élevée.